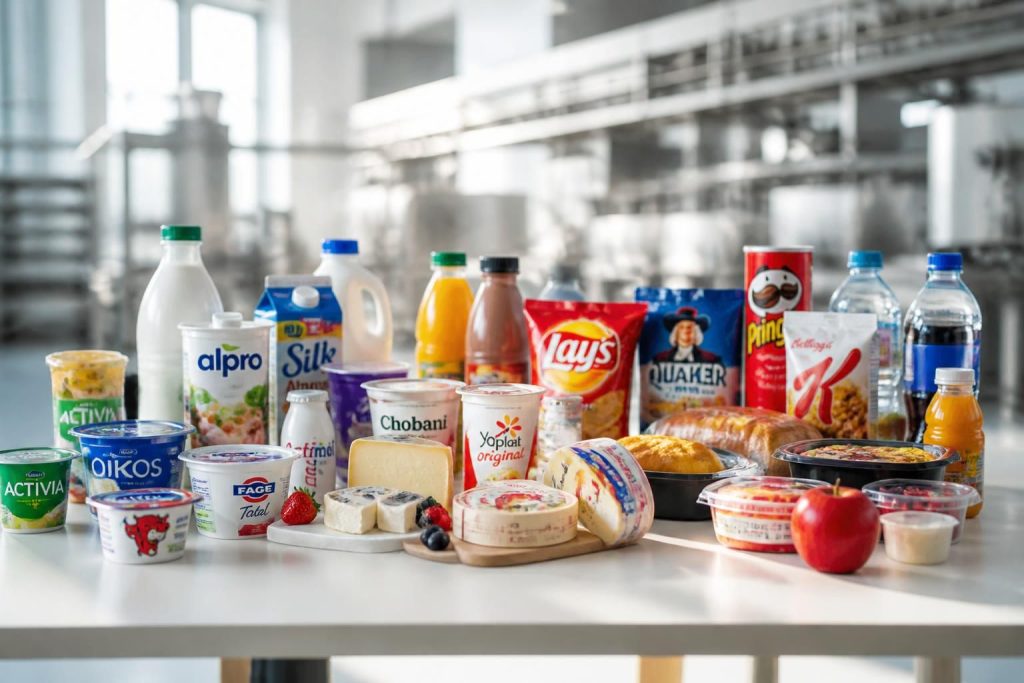
Dans l’agroalimentaire, la concurrence ne se joue pas seulement sur les prix. Elle se construit aussi sur la marque, la distribution, l’innovation produit et la capacité à répondre aux nouvelles attentes en matière de santé, de durabilité et de transparence. Face à Danone, les grands groupes comme Nestlé, Unilever, PepsiCo, Mondelez, Lactalis, Kraft Heinz ou Coca-Cola occupent chacun un terrain bien identifié, avec des stratégies souvent très différentes mais un même objectif : rester visibles dans une industrie alimentaire en recomposition rapide.
L’article en bref
Le secteur agroalimentaire mondial reste dominé par quelques groupes capables d’imposer leur rythme, leurs marques et leurs innovations. Pour comprendre la place de Danone, il faut regarder ses concurrents, leurs segments forts et leurs leviers de croissance.
- Poids des géants mondiaux : Nestlé, PepsiCo et Unilever concentrent une puissance considérable
- Position de Danone : le groupe français reste fort en santé et nutrition
- Stratégies de différenciation : diversification, innovation et adaptation locale dominent
- Pression réglementaire : santé, emballages et étiquetage bousculent les modèles
Un tour d’horizon utile pour situer Danone dans un marché où la taille ne suffit plus, et où l’agilité devient décisive.
Dans la pratique, le secteur ressemble à un échiquier géant. Une entreprise qui vend des yaourts n’affronte pas seulement d’autres acteurs laitiers : elle se retrouve face à des groupes de snacks, de boissons, de confiserie ou de produits transformés qui disputent le même panier de consommation, le même linéaire et, parfois, le même budget familial. C’est précisément ce qui rend la lecture des concurrents de Danone intéressante pour une TPE, un indépendant ou un dirigeant de petite structure : derrière les mastodontes, on retrouve toujours les mêmes ressorts business, à savoir la promesse produit, la marge, la distribution et la confiance.
Danone face aux géants de l’agroalimentaire : qui domine vraiment le marché ?
Pour situer Danone, il faut d’abord regarder le haut du classement mondial. Les chiffres d’affaires publiés ou estimés pour 2025-2026 montrent un univers très concentré : Nestlé dépasse largement les 100 milliards de dollars, PepsiCo se situe autour de 90 milliards, JBS et Unilever restent dans le peloton de tête, tandis que Danone évolue autour de 28 milliards de dollars. L’écart est net, mais il ne dit pas tout : un groupe plus petit peut être redoutable s’il occupe une niche rentable ou un territoire de marque solide.
Dans les faits, la concurrence de Danone dépend du segment analysé. Sur les produits laitiers et la nutrition, le rival naturel reste Lactalis, très puissant sur le lait et les fromages. Sur les boissons, Coca-Cola n’est pas un concurrent direct sur toute la gamme, mais il capte une part du même budget boisson, surtout via les eaux, jus et boissons fonctionnelles.
Les grands groupes à surveiller de près
Une lecture utile consiste à distinguer les concurrents par terrain de jeu. Certains dominent les produits du quotidien, d’autres les snacks, d’autres encore la viande ou les boissons. Cette segmentation aide à comprendre pourquoi Danone ne se compare pas de la même manière à tous les acteurs.
- Nestlé : nutrition, produits laitiers, café, santé.
- Unilever : glaces, soupes, condiments et grande consommation.
- PepsiCo : snacks, céréales, boissons et encas.
- Mondelez : biscuits, chocolat et snacking sucré.
- Lactalis : lait, fromages, ultra-frais et marques laitières.
- Kraft Heinz : condiments, sauces et produits transformés.
- Coca-Cola : boissons non alcoolisées et eaux.
Cette cartographie montre une réalité simple : Danone évolue dans un marché où les frontières entre catégories deviennent plus floues. Un yaourt peut entrer en concurrence avec un encas, une boisson végétale, ou même une barre céréalière si le consommateur cherche une solution rapide au petit-déjeuner.
| Groupe | Positionnement principal | Point fort face à Danone |
|---|---|---|
| Nestlé | Nutrition et alimentation mondiale | Puissance de marque et couverture très large |
| Unilever | Grande consommation alimentaire | Portefeuille diversifié et forte présence internationale |
| PepsiCo | Snacks et boissons | Force sur les achats d’impulsion et le snacking |
| Lactalis | Produits laitiers | Expertise lait très ancrée en Europe |
| Mondelez | Biscuits et confiserie | Puissance sur les produits plaisir |
| Kraft Heinz | Condiments et plats du quotidien | Marques fortes sur les usages familiaux |
Un ancien accompagnement de dirigeant de TPE dans l’alimentaire a montré une logique similaire : son produit n’était pas seulement comparé à son voisin direct, mais à tout ce qui pouvait remplir la même fonction dans le quotidien du client. C’est exactement le piège stratégique que rencontrent les grands groupes : la concurrence ne se limite jamais à une seule catégorie.
Les stratégies des concurrents de Danone : taille, diversification et marque
Les géants de l’agroalimentaire n’avancent pas avec les mêmes armes. Nestlé mise sur un portefeuille immense, avec des marques qui couvrent le café, la nutrition infantile, les produits laitiers et les aliments pour animaux. Unilever, lui, compense sa présence plus diffuse par une logique de diversification qui réduit les risques et amortit les secousses des marchés.
PepsiCo a longtemps été associé aux sodas, mais son modèle repose désormais sur les snacks, les céréales et les encas, ce qui lui permet de capter des moments de consommation différents. Cette capacité à sortir d’une image trop étroite est une leçon importante : dans l’agroalimentaire, une marque trop enfermée dans un seul produit finit souvent par plafonner.
Pourquoi Nestlé, Unilever et PepsiCo restent si puissants
Nestlé a compris depuis longtemps qu’un marché mondial ne se gagne pas avec une offre uniforme. En Chine, par exemple, le groupe a renforcé sa présence en adaptant ses produits aux goûts locaux, en investissant dans des sites de production et en s’appuyant sur le commerce en ligne. Cette logique d’ancrage local lui donne un avantage que les acteurs plus lents peinent à reproduire.
Unilever joue une autre partition. Son portefeuille alimentaire mélange des marques très identifiées, comme Knorr et Ben & Jerry’s, ce qui lui permet de parler à plusieurs publics en même temps. Pour un lecteur qui suit la vie des petites entreprises, la leçon est claire : mieux vaut parfois plusieurs offres cohérentes qu’un seul produit exposé à tous les risques.
PepsiCo a, de son côté, bâti une partie de sa force sur l’innovation de gamme. L’intégration de Quaker Oats et le développement de snacks plus légers montrent qu’un géant peut transformer son image sans abandonner ses marques historiques. L’enseignant silencieux de cette stratégie est simple : la croissance vient souvent d’un repositionnement intelligent, pas d’une rupture spectaculaire.
Danone, Lactalis, Mondelez et Kraft Heinz : des concurrents aux logiques très différentes
Comparer Danone à ses concurrents ne consiste pas seulement à regarder les volumes. Il faut aussi comprendre les catégories dans lesquelles chacun crée de la valeur. Lactalis domine l’univers laitier avec une profondeur industrielle impressionnante, tandis que Mondelez s’impose sur le snacking sucré, et que Kraft Heinz occupe des usages très quotidiens avec ses sauces, condiments et produits de base.
Danone, de son côté, cherche à articuler santé, nutrition et transition alimentaire. C’est une position intéressante, mais exigeante, car elle suppose d’être crédible à la fois sur l’innovation, la qualité nutritionnelle et l’engagement environnemental. Dans un secteur aussi concurrentiel, la promesse ne suffit plus : elle doit être visible dans les recettes, l’étiquetage et la chaîne d’approvisionnement.
Ce que révèlent les logiques de marché
Lactalis part d’un socle productif très solide, avec une forte maîtrise du lait et de ses dérivés. Mondelez mise sur la fréquence d’achat et sur le plaisir, ce qui lui donne un autre tempo commercial. Kraft Heinz, lui, bénéficie de produits installés dans les cuisines, un atout puissant quand les consommateurs arbitrent entre rapidité et budget.
Cette diversité de modèles explique pourquoi Danone ne peut pas copier un concurrent en bloc. Il doit choisir ses batailles : défendre ses positions historiques, accélérer sur les boissons végétales, renforcer la nutrition spécialisée ou consolider sa présence internationale. Une stratégie cohérente vaut mieux qu’un empilement d’initiatives sans cap.
Durabilité, réglementation et innovation : les nouveaux critères de compétition
Le marché de l’agroalimentaire ne se joue plus seulement dans les rayons. Les enjeux de durabilité, de traçabilité et de nutrition sont devenus des marqueurs de performance à part entière. Les consommateurs attendent des preuves, les pouvoirs publics imposent des normes, et les distributeurs demandent des produits plus lisibles.
Danone a misé sur l’agriculture régénératrice, avec des pratiques visant à restaurer les sols, préserver la biodiversité et mieux gérer l’eau. D’autres groupes suivent leur propre chemin : Mars travaille sur la traçabilité du cacao et les revenus décents des producteurs, tandis que Coca-Cola pousse des objectifs liés au recyclage et aux emballages plus responsables.
Quand les règles du jeu changent, les recettes aussi
Le poids des réglementations pousse les groupes à reformuler. Le Nutri-Score européen a par exemple incité Kellogg’s à réduire sucre et sel dans certaines céréales, tandis que de nouvelles règles d’étiquetage au Brésil ont obligé Mondelez à revoir ses recettes et sa communication. Dans plusieurs pays, les restrictions sur la publicité destinée aux enfants ont aussi forcé Kraft Heinz à adapter ses messages et certains emballages.
Cette pression réglementaire n’est pas seulement une contrainte. Elle agit aussi comme un moteur d’innovation, car elle oblige les groupes à repenser la formulation, la transparence et le positionnement produit. Pour une petite structure, la leçon est utile : une règle nouvelle peut devenir un avantage si elle est anticipée plus vite que les autres.
On retrouve ici un mécanisme bien connu des entrepreneurs : les plus agiles ne sont pas toujours les plus gros, mais ceux qui transforment les contraintes en méthode. Dans l’agroalimentaire, cette capacité à pivoter sans perdre sa cohérence vaut souvent plus qu’une simple campagne marketing.
Fusions, acquisitions et course à la consolidation dans l’industrie alimentaire
Les grands groupes ne grandissent pas seulement par leur activité organique. Les rachats restent un levier majeur dans l’agroalimentaire, parce qu’ils permettent d’entrer rapidement sur un marché, d’acquérir une marque forte ou de compléter une gamme. L’opération entre Danone et WhiteWave Foods reste emblématique : elle a renforcé la présence du groupe en Amérique du Nord et accéléré son exposition aux alternatives végétales.
Dans le même esprit, la fusion Heinz-Kraft a illustré une logique plus brutale : construire un géant par rationalisation des coûts et concentration des marques. Du côté de la viande, JBS a multiplié les acquisitions en Europe pour s’ancrer sur des marchés plus matures et mieux valorisés.
Ce que ces mouvements disent du secteur
Les fusions-acquisitions répondent à trois objectifs récurrents : gagner du temps, sécuriser des marques et prendre position avant les autres. Elles peuvent aussi générer des économies d’échelle, mais elles comportent un revers bien connu : intégration difficile, déséquilibres internes et tensions sur l’emploi.
Pour une entreprise de taille plus modeste, cela rappelle une réalité simple : la croissance externe peut accélérer un projet, mais elle exige une intégration solide. Sans structure claire, les synergies restent théoriques. Dans l’agroalimentaire comme ailleurs, l’exécution fait la différence.
| Opération | Logique stratégique | Effet observé |
|---|---|---|
| Danone – WhiteWave | Renforcer les alternatives végétales et l’Amérique du Nord | Accélération sur des segments en croissance |
| Heinz – Kraft | Créer un portefeuille puissant et réduire les coûts | Concentration accrue, mais intégration complexe |
| JBS en Europe | Étendre la présence géographique et accéder à des marchés premium | Poids renforcé sur la viande transformée |
Quels concurrents de Danone pèsent le plus selon les catégories ?
Pour un lecteur qui veut comprendre la compétition de manière opérationnelle, il est utile de raisonner par usage. En produits laitiers et nutrition, Lactalis et Nestlé sont les plus structurants. Sur les boissons, Coca-Cola est un acteur à surveiller même lorsque la comparaison semble indirecte, car il occupe une part importante des arbitrages de consommation.
Sur les produits de plaisir, Mondelez tire son épingle du jeu, tandis que PepsiCo reste redoutable sur les en-cas et le snacking. Kraft Heinz, enfin, est à l’aise sur les produits du quotidien, ce qui en fait un concurrent sérieux dès qu’un achat répond à un besoin pratique plutôt qu’à une recherche de nutrition spécialisée.
Repères utiles pour suivre le marché
Une manière simple de suivre les acteurs majeurs consiste à observer quatre critères : le portefeuille de marques, la présence internationale, la capacité d’innovation et la conformité réglementaire. Quand ces quatre leviers avancent ensemble, l’avantage concurrentiel devient nettement plus durable.
Dans l’industrie alimentaire, les positions évoluent rapidement. Un groupe peut paraître dominant aujourd’hui et être fragilisé demain par une nouvelle attente nutritionnelle, un changement d’emballage ou une accélération d’un concurrent sur une catégorie précise. C’est ce mouvement permanent qui rend ce marché si stratégique.
Quels sont les principaux concurrents de Danone ?
Les concurrents les plus visibles de Danone sont Nestlé, Unilever, PepsiCo, Mondelez, Lactalis, Kraft Heinz et Coca-Cola, selon les catégories de produits considérées.
Danone concurrence-t-il surtout d’autres groupes laitiers ?
Pas uniquement. Danone est très exposé aux acteurs laitiers comme Lactalis, mais aussi à des groupes de boissons, de snacks et de produits transformés qui captent le même budget consommation.
Pourquoi Nestlé est-il souvent cité comme le plus grand rival ?
Nestlé dispose d’un portefeuille très large, d’une présence mondiale très forte et d’une capacité à investir massivement dans l’innovation, ce qui en fait un concurrent de référence sur plusieurs segments.
Le Nutri-Score change-t-il vraiment la stratégie des groupes agroalimentaires ?
Oui. Dans plusieurs pays, l’étiquetage nutritionnel a poussé les industriels à reformuler leurs recettes, réduire le sucre ou le sel et repenser leurs gammes pour améliorer leur score.
Les fusions-acquisitions restent-elles importantes dans l’agroalimentaire ?
Oui, car elles permettent d’acheter du temps, d’entrer sur un marché et de renforcer des marques. Mais elles impliquent aussi des risques d’intégration et de concentration excessive.
Je suis Julien Mercier, redacteur specialise dans l’entrepreneuriat et la gestion des petites entreprises. J’aide les independant.e.s, freelances et dirigeant.e.s de TPE a y voir clair : organisation, business, finances et carriere. Mon credo : des methodes concretes, testees, et zero jargon.